Программа Министерства финансов Калининградской области "Повышение уровня финансовой грамотности жителей Калининградской области"
ГОРЯЧАЯ ЛИНИЯ: 8-800-555-85-39


Федеральная налоговая служба приступила к рассылке уведомлений, в которых россиянам предстоит оплатить не только привычные имущественные и транспортные сборы, но и налог на доходы, полученные от банковских депозитов. При этом механизм расчета НДФЛ по вкладам претерпел существенные изменения — теперь он привязан к общей сумме заработка гражданина и больше не позволяет использовать большинство налоговых вычетов.
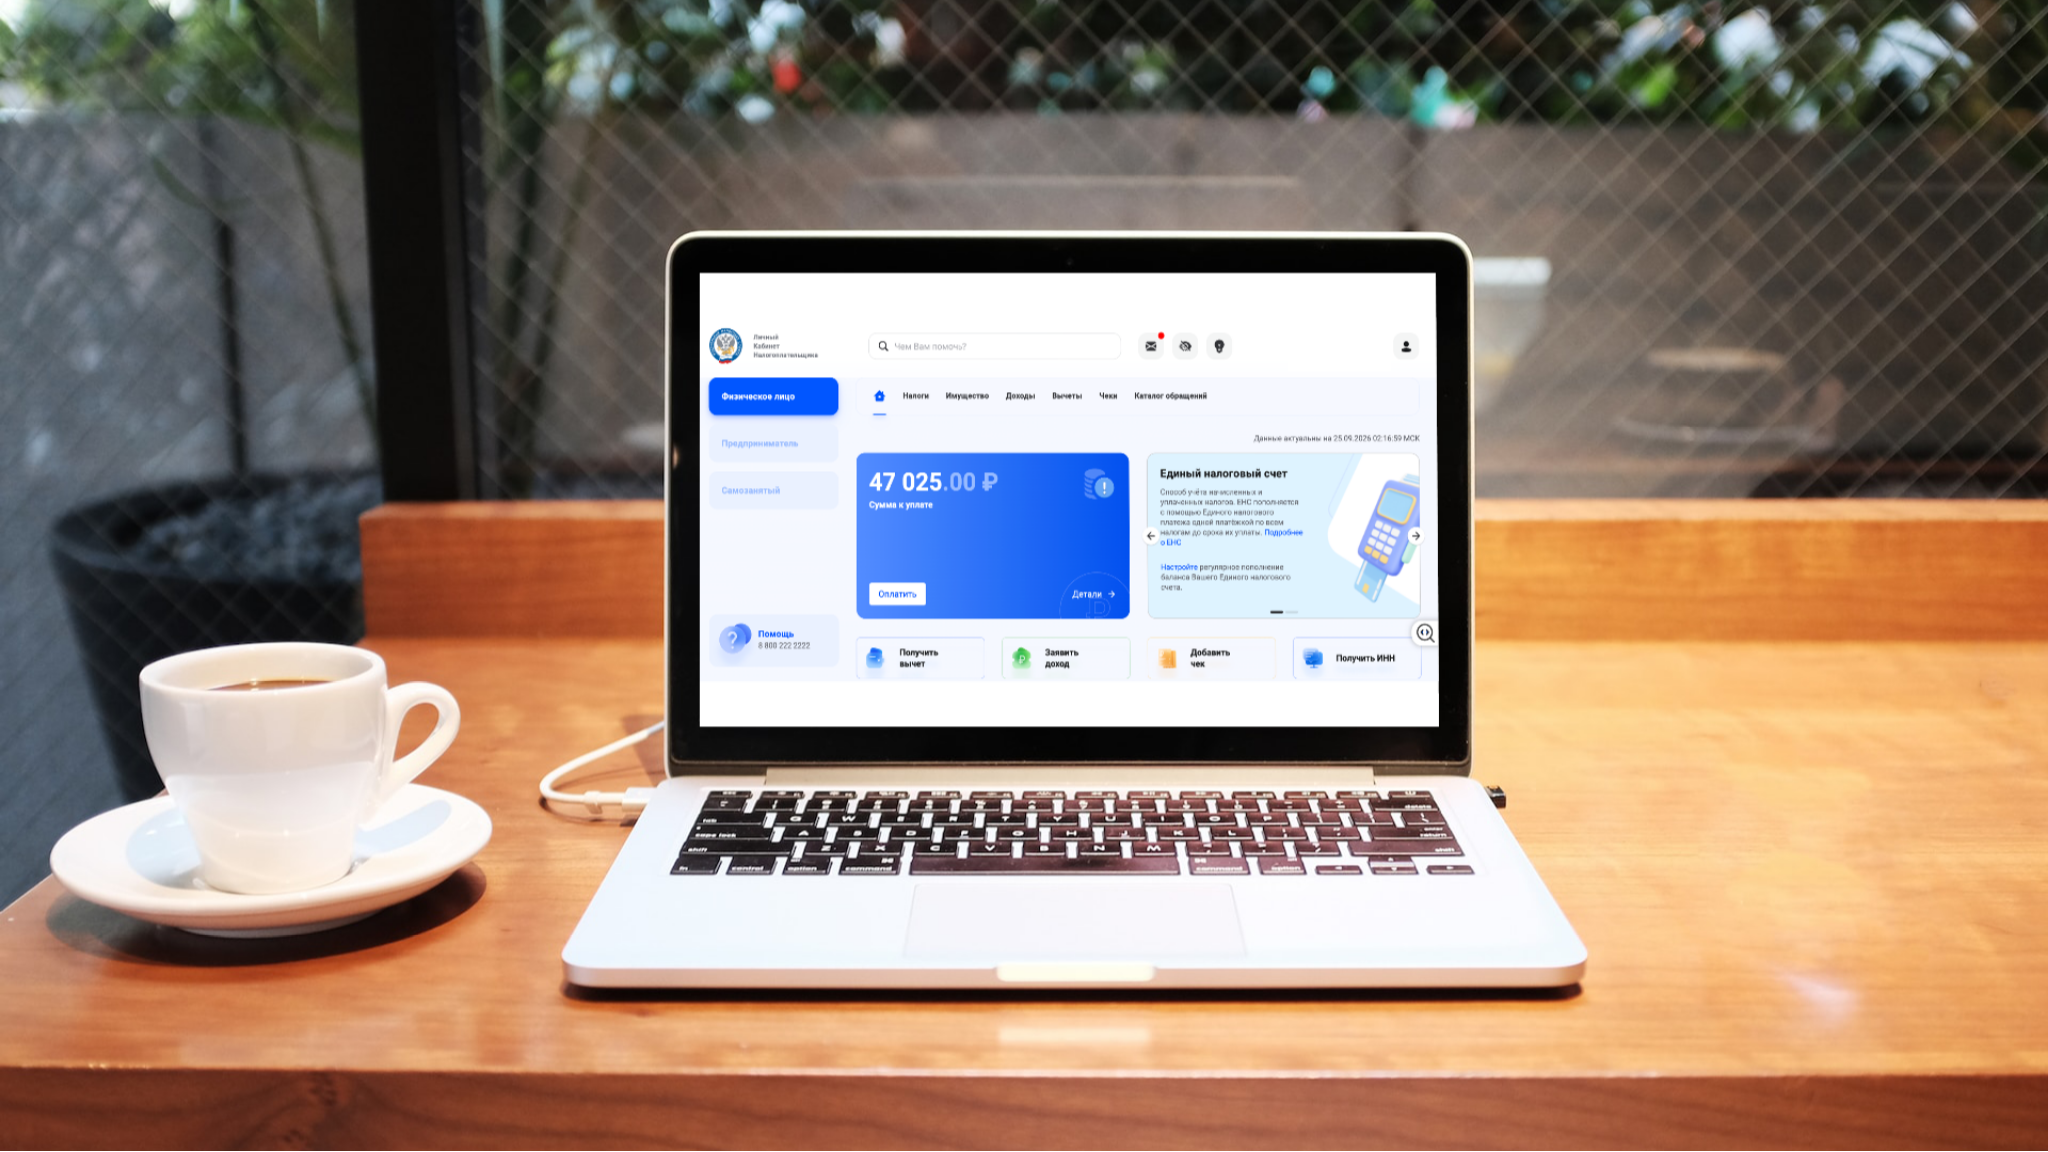
До 10 октября текущего года ФНС планирует разослать порядка 70 миллионов налоговых уведомлений. Бумажные письма уходят в прошлое: более 90% документов будут доставлены в электронном формате — через личный кабинет на сайте ФНС или портале «Госуслуги». Тем, у кого нет доступа к этим сервисам, уведомления направят заказными письмами по почте.
В уведомлениях отражены налоги за 2025 год на транспорт, землю и недвижимость. Исключение составляют граждане с минимальными суммами начислений (менее 300 рублей) — им письма приходят по мере накопления долга свыше минимума, а также льготники, полностью освобожденные от имущественных сборов.
Оплатить все указанные суммы необходимо не позднее 1 декабря 2026 года. За каждый день просрочки будут начисляться пени. Способы оплаты остаются прежними: личный кабинет налогоплательщика, сервис «Уплата налогов и пошлин», банковские отделения, терминалы и онлайн-банкинг.
Формально НДФЛ с процентов по вкладам должны платить все, кто получил доход от депозитов в коммерческих банках за 2025 год. Однако налог взимается не со всей суммы, а только с превышения необлагаемого минимума. В 2026 году этот лимит составляет 210 тысяч рублей. Он рассчитывается по формуле: 1 миллион рублей умножается на максимальную ключевую ставку ЦБ РФ на первое число каждого месяца прошлого года. В 2025 году максимальная ставка достигала 21%, что и дало итоговую сумму в 210 тысяч рублей.
Это означает, что если совокупный процентный доход гражданина по всем вкладам во всех банках за 2025 год не превысил 210 тысяч рублей, налог платить не нужно. Если же сумма оказалась выше, НДФЛ удерживается только с разницы. Например, при доходе в 300 тысяч рублей налогом облагается 90 тысяч рублей, а сумма сбора по ставке 13% составит 11 700 рублей.
Важно отметить: ФНС рассчитывает налог автоматически на основе данных, переданных банками. Гражданину не требуется подавать декларацию или предоставлять какие-либо документы. Исключение — проценты по вкладам в иностранных банках: такие доходы налоговые резиденты обязаны декларировать самостоятельно.
Что нового в расчете НДФЛ по вкладам
Главное новшество 2026 года — введение прогрессивной шкалы налогообложения. Теперь размер ставки зависит не только от вида дохода, но и от общей суммы годового заработка. Все налоговые базы суммируются по группам доходов.
Первая группа включает зарплату, выплаты от работодателя, доходы от аренды, выигрыши и прочие поступления. Для нее действуют следующие ставки:
до 2,4 млн рублей — 13%;
от 2,4 до 5 млн рублей — 15%;
от 5 до 20 млн рублей — 18%;
от 20 до 50 млн рублей — 20%;
свыше 50 млн рублей — 22%.
Вторая группа объединяет доходы от продажи или дарения имущества, операции с ценными бумагами, а также проценты по вкладам. Здесь ставки иные:
до 2,4 млн рублей — 13%;
свыше 2,4 млн рублей — 15%.
Таким образом, ставка 13% применяется, если суммарный доход по вкладам за год не превысил 2,4 миллиона рублей. Ранее повышенная ставка 15% начинала действовать только при общем доходе от 5 миллионов рублей. Теперь же 15% начисляются на сумму превышения, если проценты по вкладам составили более 2,4 миллиона рублей в год.
Это означает, что даже при высокой зарплате, например, 5 миллионов рублей в год, проценты по вкладу в 300 тысяч рублей будут облагаться по ставке 13%, а не 15%, поскольку они не превысили порог в 2,4 миллиона и считаются отдельно от заработка.
В эти 2,4 миллиона рублей, облагаемые по ставке 13%, входят только проценты по вкладам, накопительным счетам и остаткам на картах. Доходы от операций на бирже учитываются отдельно.
Кроме того, с января 2025 года доходы в виде процентов по вкладам больше нельзя уменьшать на стандартные, социальные, имущественные, инвестиционные и профессиональные вычеты, а также на вычеты по долгосрочным сбережениям. Срок уплаты налога на проценты по вкладам остается единым — 1 декабря 2026 года. Сумма включается в общее налоговое уведомление вместе с имущественными и транспортными сборами.
Налогом облагается только доход в виде процентов по всем срочным вкладам, включая накопительные счета, во всех банках за календарный год. Валютные депозиты также участвуют в расчете: пересчет в рубли производится по курсу Банка России на дату фактического получения процентного дохода.
Однако есть и исключения. НДФЛ не облагаются рублевые вклады, ставка по которым в течение всего года не превышала 1% годовых, а также проценты по счетам эскроу, используемым при долевом строительстве.
Эксперты рекомендуют несколько способов избежать переплаты НДФЛ с процентов по вкладам за 2025 год:
Заранее рассчитать сумму налога с помощью сервиса «Калькулятор НДФЛ» до получения уведомления.
Проверить в личном кабинете налогоплательщика данные по счетам, которые банки передали в налоговую. При обнаружении ошибки — обратиться в банк или в ФНС по месту регистрации.
Для срочных вкладов сроком более 15 месяцев с выплатой процентов в конце срока действует правило переноса неиспользованного лимита. Если за 2025 год сумма процентов оказалась меньше 210 тысяч рублей, неиспользованная часть лимита не сгорает, а переносится на будущие годы. Когда вкладчик получит проценты по этому вкладу, накопленный лимит уменьшит налог в том году. Однако сумма переносимого лимита не может превышать сумму процентов, начисленных по этому вкладу в том году, когда лимит образовался.