Программа Министерства финансов Калининградской области "Повышение уровня финансовой грамотности жителей Калининградской области"
ГОРЯЧАЯ ЛИНИЯ: 8-800-555-85-39


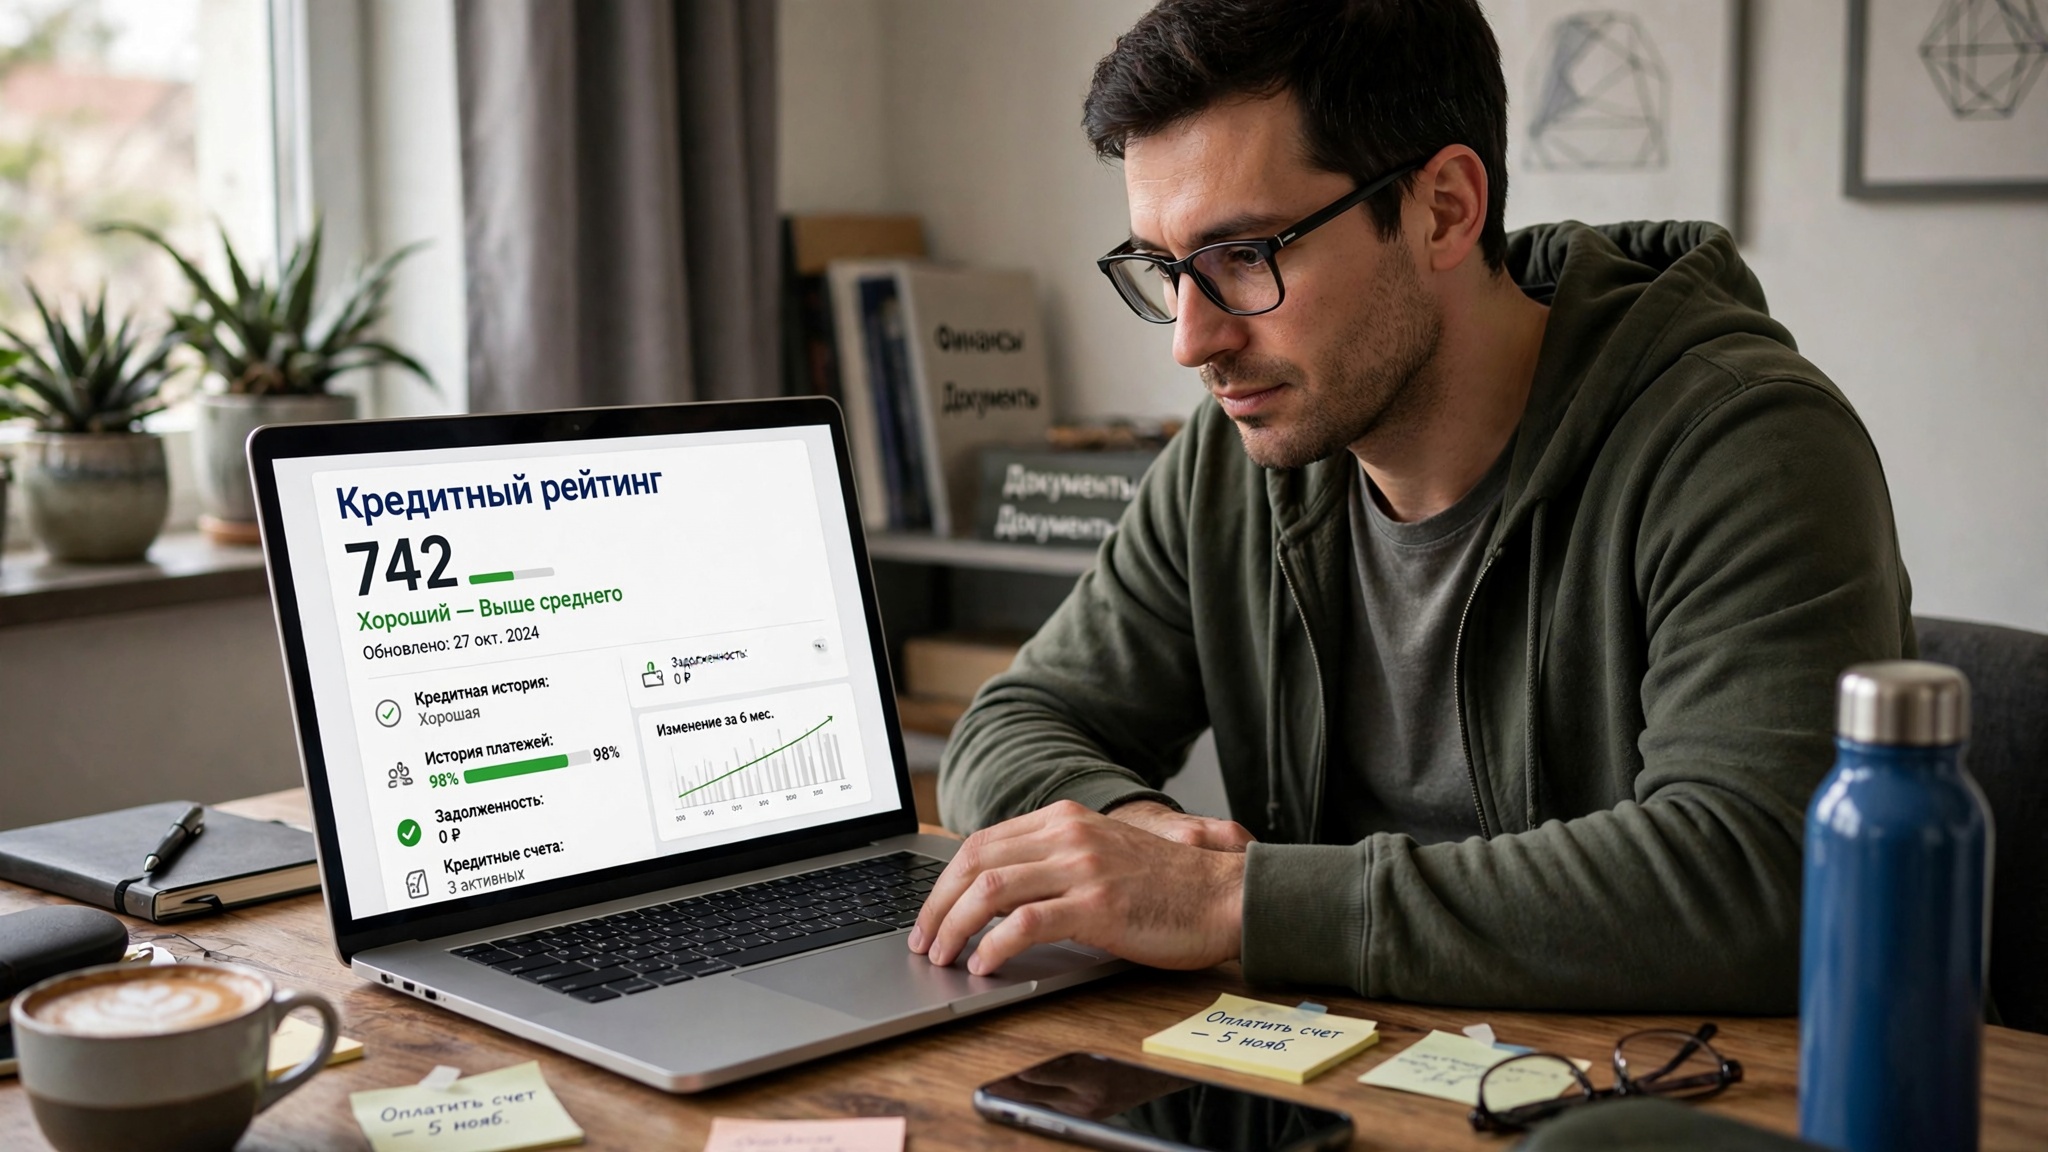
Кредитный рейтинг — это не абстрактное понятие, а конкретный числовой показатель, который напрямую влияет на ваши финансовые возможности. Многие путают его с кредитной историей, хотя это разные вещи: история – это полный отчёт о ваших действиях в сфере кредитования, а рейтинг – это оценка этой истории, выраженная в баллах . Понимание своего рейтинга позволяет не только оценить шансы на одобрение кредита, но и вовремя заметить ошибки или мошеннические действия. Подробнее о кредитном рейтинге рассказала руководитель регионального центра финансовой грамотности Алена Бушмина.
С 1 января 2022 года в России введена единая шкала персональных кредитных рейтингов (ПКР), которая варьируется от 1 до 999 баллов. Чем выше балл, тем ниже риск, который вы представляете для банка, и тем на более выгодные условия вы можете рассчитывать.
Зачем нужно знать свой кредитный рейтинг
Знание своего ПКР необходимо не только перед подачей заявки на кредит. Регулярный контроль этого показателя выполняет несколько важных функций:
Во-первых, это оценка ваших шансов. Высокий рейтинг сигнализирует банкам о вашей надёжности, что может помочь получить кредит по сниженной процентной ставке или с более высоким лимитом. Однако важно понимать, что рейтинг носит рекомендательный характер: банки используют собственные алгоритмы скоринга и оценивают заёмщика комплексно, учитывая доход, стаж и долговую нагрузку.
Во-вторых, это защита от мошенничества. Резкое снижение рейтинга может стать первым сигналом того, что на ваше имя пытаются оформить кредит или в вашей кредитной истории появились ошибочные данные. Регулярная проверка позволяет вовремя выявить такие ситуации.
В-третьих, это подготовка к крупным сделкам. Если вы планируете ипотеку или автокредит, знание рейтинга заранее помогает понять, нужно ли улучшить финансовую дисциплину перед обращением в банк.
Инструкция как узнать свой кредитный рейтинг
Процедура получения рейтинга бесплатна и не влияет на его значение (так называемый «мягкий запрос»). Самый надёжный способ – обратиться напрямую в бюро кредитных историй (БКИ), где хранятся ваши данные.
Шаг 1. Узнайте, в каких БКИ хранится ваша кредитная история
Для этого проще всего использовать портал «Госуслуги». Авторизуйтесь на сайте, перейдите в раздел «Справки и выписки», выберите услугу «Получение сведений о бюро кредитных историй» и отправьте запрос. В течение дня в личный кабинет придёт ответ со списком всех БКИ, где есть информация о вас.
Шаг 2. Запросите рейтинг на сайте БКИ
Перейдите на официальный сайт одного из бюро из полученного списка (например, НБКИ). Зарегистрируйтесь, подтвердив учётную запись через «Госуслуги», и в личном кабинете запросите свой персональный кредитный рейтинг. Услуга предоставляется бесплатно и без ограничений по количеству запросов.
Альтернативно, узнать рейтинг можно через мобильные приложения некоторых банков или специализированные финансовые сервисы (например, Банки.ру), где также доступна авторизация через «Госуслуги».
Методика расчёта рейтинга определяется Банком России, но каждое БКИ использует собственную модель, поэтому значения в разных бюро могут различаться. Тем не менее, ключевые факторы, влияющие на балл, едины.
«Плохой рейтинг» — это не приговор, а сигнал к действию. Улучшить его можно, но требует времени и системного подхода.
Шаги для повышения ПКР:
Помните, что повышение рейтинга — это марафон, а не спринт. Регулярная проверка своего ПКР (достаточно раз в 2–3 месяца) и ответственное финансовое поведение неизбежно приведут к росту вашего балла.
Материал подготовлен в рамках программы Министерства финансов «Эффективные финансы». Дополнительная информация — по телефону «горячей линии» по вопросам финансовой грамотности (звонок бесплатный) 8-800-555-85-39 или на сайте fingram39.ru.